Historien om aktiesparekontoen – Aktiesparekontoen (ASK) er et af de få skatteprodukter målrettet private aktieinvestorer. Kontoformen er ung, men har allerede en bemærkelsesværdig historie, og nu står den foran en ny reform i 2027.
Den 24. august 2017 meddelte den daværende regering, at den ville indføre en aktiesparekonto. Formålet var at gøre det mere attraktivt at investere i aktier og skabe en stærkere aktiekultur, med Sverige som forbillede.
Det første udspil lignede ikke helt den konto, vi kender i dag. Erhvervsministeren talte om, at man skulle kunne sætte op til 500.000 kr. ind på kontoen, og forslaget lagde op til, at staten hvert år skulle tage 1,25 % af saldoen i stedet for at beskatte gevinsterne.
Vigtigt: Alt indhold på denne blog er mine egne erfaringer og overvejelser og udgør ikke personlig investeringsrådgivning. Investering indebærer risiko Værdien af investeringer kan både stige og falde og du kan miste en del af eller hele dit investerede beløb. Historiske afkast er ikke en garanti for fremtidige afkast. Tag altid udgangspunkt i din egen økonomiske situation og søg professionel rådgivning, hvis du er i tvivl.
Aktiesparekontoen blev en del af aftalen om erhvervs- og iværksætterinitiativer fra november 2017, og resultatet blev en anden model end det første udspil: afkastet skulle beskattes med 17 %. Lovforslaget (L 26) blev fremsat i oktober 2018 og vedtaget den 29. november 2018 med 89 stemmer for og 18 imod. Det blev til lov nr. 1429 af 5. december 2018.
Indskudsloftet gennem årene
Aktiesparekontoen har kunnet bruges siden 2019. Skattestyrelsens oversigt viser, hvordan indskudsloftet har udviklet sig:
| Periode | Indskudsloft |
|---|---|
| 2019 | 50.000 kr. |
| 1. jan.–30. juni 2020 | 51.100 kr. |
| 1. juli–31. dec. 2020 | 100.000 kr. |
| 2021 | 102.300 kr. |
| 2022 | 103.500 kr. |
| 2023 | 106.600 kr. |
| 2024 | 135.900 kr. |
| 2025 | 166.200 kr. |
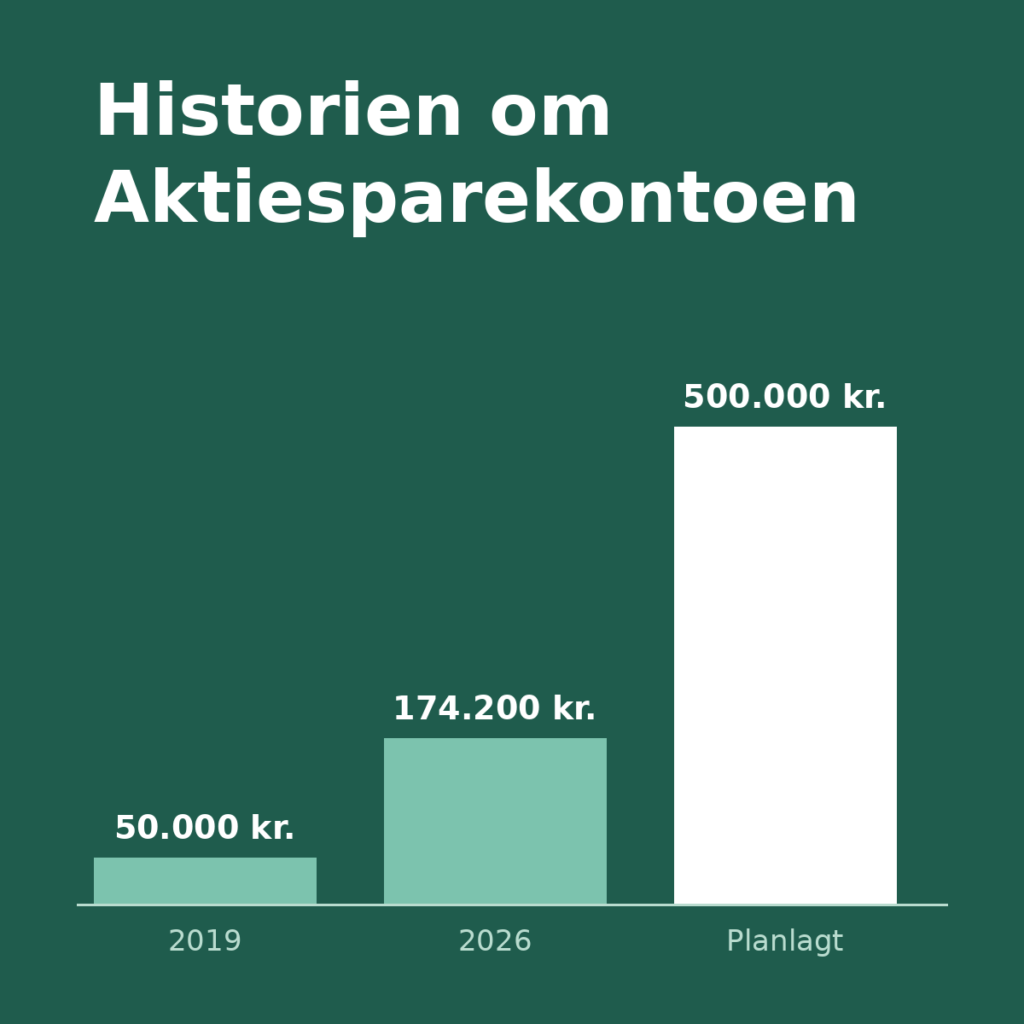
| 2026 | 174.200 kr. |
Loftet er altså mere end tredoblet på syv år, med et stort hop midt i 2020 og igen i 2024 og 2025.
Sådan fungerer ASK i dag
Pengeinstituttet/investeringsplatformen opgør afkastet og betaler skatten for dig, så du ikke selv skal oplyse det på årsopgørelsen. Afkastet beskattes med 17 %, mens aktieindkomst på beskattes med mindst 27 %.
- Én konto pr. person. Kontoen kan kun have én ejer, heller ikke sammen med en ægtefælle, og børn under 18 kan eje en konto, der beskattes uafhængigt af forældrene.
- Lagerbeskatning. Du beskattes af forskellen på kontoens værdi ved årets slutning og begyndelse, uanset om du har solgt noget.
- Fremførbart tab. Et negativt resultat giver en negativ skat, som fremføres til senere år. Lukkes kontoen med en uudnyttet negativ skat, mistes den.
- Begrænset investeringsunivers. Du kan investere i børsnoterede aktier og investeringsbeviser, som f. eks. ETF’er, hvor mindst halvdelen af aktiverne er aktier.
Loftet er 174.200 kr. i 2026. Man tager udgangspunkt i kontoens kursværdi den 31. december året før, er værdien lavere end loftet, kan du indskyde forskellen. Stiger værdien over loftet pga. afkast, behøver du ikke sælge, men du kan ikke indskyde mere.
Ifølge en opgørelse havde ca. 658.000 danskere oprettet en aktiesparekonto ved udgangen af 2025. Det svarer til ca. 10 % af befolkningen, mod ca. 40 % i Sverige og 35 % i Norge.
ASK og sociale ydelser
Afkastet på en aktiesparekonto behandles anderledes end almindeligt aktieafkast. I Styrelsen for Arbejdsmarked og Rekrutterings vejledning om boligstøtte står, at afkast på en aktiesparekonto ikke indgår i aktieindkomsten, mens almindelig aktieindkomst indgår i husstandsindkomsten, bortset fra udbytte op til 5.000 kr. Nordea beskriver samme princip for andre ydelser: afkastet tæller ikke med i den indtjening, man må have ved siden af SU, og det modregnes ikke i pensionstillægget.
Det gælder dog afkastet. Kontoens værdi kan stadig tælle med som formue i de ydelser, der er formuebetingede. I boligstøtten medregnes fx formue mellem 896.400 og 1.793.000 kr. i 2026 med 10 % i indkomsten, og formue derover med 20 %. Hvordan ASK-beløbet præcist indgår, afhænger af den enkelte ydelse, så tjek reglerne hos Udbetaling Danmark, hvis det er relevant for dig.
Kort sagt: afkastet på ASK indgår ikke som aktieindkomst i flere indkomstbetingede ydelser, mens værdien kan indgå i formuebetingede ydelser.
En ny reform er på vej i 2027
I regeringsgrundlaget fra juni 2026 står der tre ting om aktiesparekontoen:
- Loftet hæves til 500.000 kr., altså tilbage til det beløb, der blev nævnt i 2017.
- Loftet opgøres på det oprindelige indskud i stedet for kontoens løbende værdi.
- Lagerbeskatningen undersøges. Grundlaget nævner undersøgelse af simplere metoder, her inspireret af den norske Aksjesparekonto.
Det sidste er en undersøgelse, ikke en beslutning. I den norske model beskattes du først, når du tager penge ud af kontoen. Udtræk, der overstiger det indskudte beløb (efter et særligt skjermingsfradrag), er skattepligtige, og et tab kan først fradrages, når kontoen lukkes. I Danmark mistes en uudnyttet negativ skat, når kontoen lukkes. Til gengæld er skatten højere i Norge: Den norske skattemyndighed oplyser en effektiv skattesats på 37,84 % på skattepligtige udtræk. Derfor udtaler Danske Bank i en analyse, at det er uklart, om en ny beskatningsform vil være en fordel eller en ulempe.
Regeringsgrundlaget nævner også en højere progressionsgrænse for aktieindkomst, så de første 110.000 kr. beskattes med 27 %, og en kommission, der skal se på en samlet kapitalbeskatningsreform. Det kan på sigt få betydning for, hvordan ASK passer ind i helheden.
Loftforhøjelsen indgår i regeringens finanslovsforslag for 2027. Dansk Erhverv skriver, at lovforslaget planlægges fremsat i første halvdel af februar 2027. Ifølge Danske Bank er det planen at hæve loftet med virkning fra 2027 og indfase den forhøjede grænse på 500.000 kr. over en tre-årig periode. Indtil et lovforslag er vedtaget, gælder de nuværende regler, og der er stadig åbne spørgsmål om, hvordan allerede indskudte penge skal tælle med, og om lagerbeskatningen ændres.
Et historisk ekko
Aktiesparekontoen blev første gang præsenteret med et loft på 500.000 kr. i 2017, men startede i 2019 på 50.000 kr. Hvis regeringens plan går igennem, når loftet ni år efter idéen frem til det oprindelige niveau.
Kilder
- Skattestyrelsen: Aktiesparekonto
- Statsministeriet: Det politiske grundlag for firkløverregeringen, juni 2026
- Regeringen: Regeringen vil indføre aktiesparekonto, 24.08.2017
- Folketinget: L 26 Forslag til aktiesparekontolov
- Styrelsen for Arbejdsmarked og Rekruttering: Vejledning om husstandsindkomst til beregning af boligstøtte (VEJ nr. 9156)
- Borger.dk: Søg boligstøtte
- Danske Bank Private Banking: Regeringens skatteplaner: Få overblik over mulige ændringer i skatten (sept. 2026)
- Skatteetaten (Norge): Rettledning for utfylling og innlevering av opplysninger om Aksjesparekonto
- Nordea: Derfor skal du vælge en aktiesparekonto
- Dansk Erhverv: Regeringen vil hæve loftet på aktiesparekontoen til 500.000 kroner
- Lovguiden: Regeringen tredobler indskudsloftet på aktiesparekontoen til 500.000 kr.