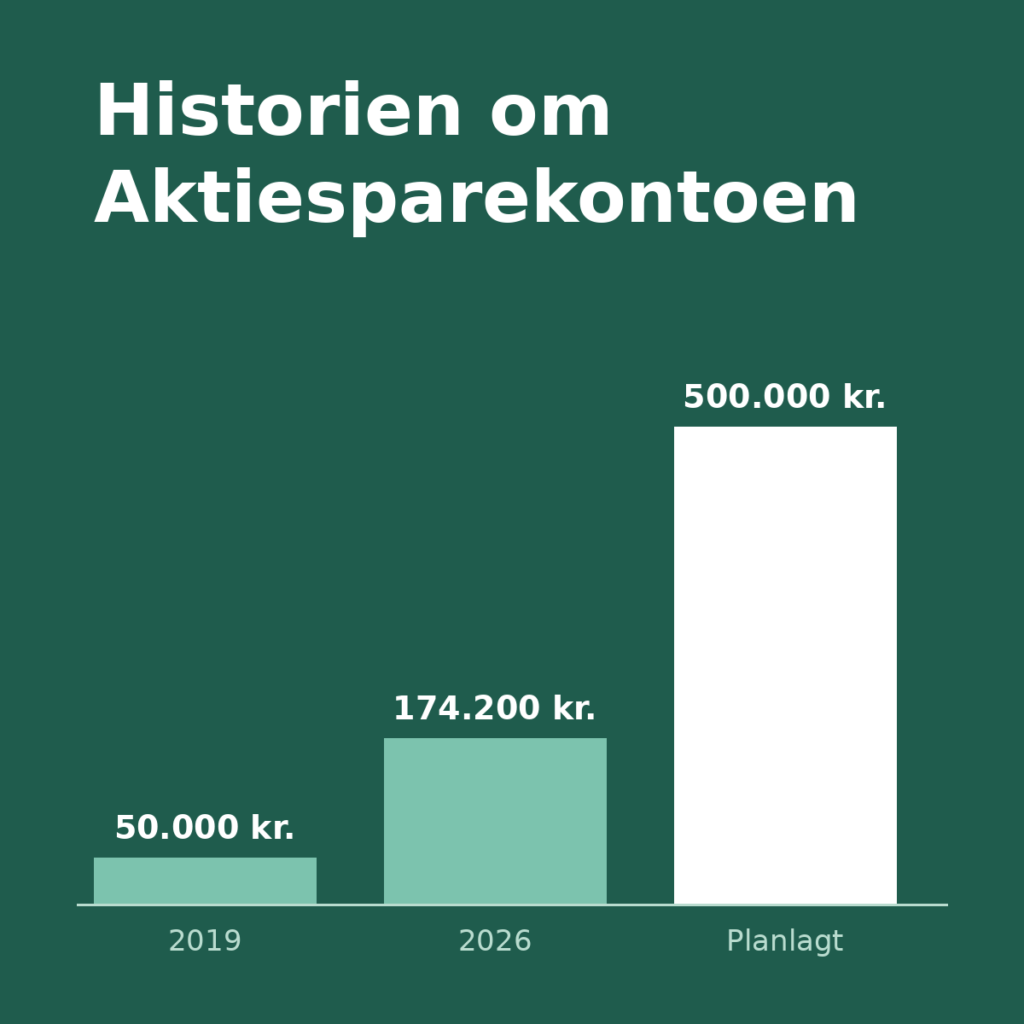
Kort fortalt: Indskudsloftet på aktiesparekontoen (ASK) er 174.200 kr. i 2026. Regeringen foreslår at hæve det til 500.000 kr., indfaset over tre år, og at loftet fremover opgøres på det oprindelige indskud i stedet for kontoens værdi. Lovforslaget ventes fremsat i februar 2027, og indtil det er vedtaget, gælder de nuværende regler.
Aktiesparekontoen er et af de få skatteprodukter målrettet private aktieinvestorer. Kontoformen er ung, men har en bemærkelsesværdig historie, og i 2027 kan den blive ændret markant.
Vigtigt: Alt indhold på denne blog er mine egne erfaringer og overvejelser og udgør ikke personlig investeringsrådgivning. Investering indebærer risiko. Værdien af investeringer kan både stige og falde, og du kan miste en del af eller hele dit investerede beløb. Historiske afkast er ikke en garanti for fremtidige afkast. Tag altid udgangspunkt i din egen økonomiske situation, og søg professionel rådgivning, hvis du er i tvivl.
Aktiesparekonto 2027: Hvad foreslår regeringen?
I regeringsgrundlaget fra juni 2026 står der tre ting om aktiesparekontoen:
- Loftet hæves til 500.000 kr., altså tilbage til det beløb, der blev nævnt i 2017.
- Loftet opgøres på det oprindelige indskud i stedet for kontoens løbende værdi.
- Lagerbeskatningen undersøges. Grundlaget nævner undersøgelse af simplere metoder, her inspireret af den norske Aksjesparekonto.
Hvad betyder “oprindeligt indskud”?
I dag tager man udgangspunkt i kontoens kursværdi den 31. december året før. Har du indskudt 50.000 kr., og er kontoen steget til 60.000 kr., bruger du altså 60.000 kr. af loftet. Med forslaget er det i stedet de 50.000 kr., du har indskudt, der tæller. Eksemplet er en illustration, og der er stadig åbne spørgsmål om, hvordan allerede indskudte penge skal tælle med.
Ny beskatningsform inspireret af Norge: undersøges
Det sidste punkt er en undersøgelse, ikke en beslutning. I den norske model beskattes du først, når du tager penge ud af kontoen. Udtræk, der overstiger det indskudte beløb (efter et skjermingsfradrag, som er et fradrag for en risikofri forrentning), er skattepligtige, og et tab kan først fradrages, når kontoen lukkes. I Danmark mistes en uudnyttet negativ skat, når kontoen lukkes. Til gengæld er skatten højere i Norge: Den norske skattemyndighed oplyser en effektiv skattesats på 37,84 % på skattepligtige udtræk. Derfor udtaler Danske Bank i en analyse, at det er uklart, om en ny beskatningsform vil være en fordel eller en ulempe.
Højere progressionsgrænse og en kommission
Regeringsgrundlaget nævner også en højere progressionsgrænse for aktieindkomst, så de første 110.000 kr. beskattes med 27 %, og en kommission, der skal se på en samlet kapitalbeskatningsreform. Det kan på sigt få betydning for, hvordan ASK passer ind i helheden.
Hvornår kan det nye loft træde i kraft?
Loftforhøjelsen indgår i regeringens finanslovsforslag for 2027. Dansk Erhverv skriver, at lovforslaget planlægges fremsat i første halvdel af februar 2027. Ifølge Danske Bank er det planen at hæve loftet med virkning fra 2027 og indfase den forhøjede grænse på 500.000 kr. over en tre-årig periode. Indtil et lovforslag er vedtaget, gælder de nuværende regler, og der er stadig åbne spørgsmål om, hvordan allerede indskudte penge skal tælle med, og om lagerbeskatningen ændres.
Tidslinje: Fra idé til reform
| Tidspunkt | Hvad skete der |
|---|---|
| 24. august 2017 | Regeringen varsler en aktiesparekonto. Det første udspil har et loft omkring 500.000 kr. |
| November 2017 | Aftale om erhvervs- og iværksætterinitiativer, hvor modellen bliver en afkastskat på 17 %. |
| 29. november 2018 | Loven vedtages med 89 stemmer for og 18 imod. |
| 2019 | Aktiesparekontoen kan bruges. Indskudsloftet er 50.000 kr. |
| 2024–2026 | Loftet hæves til 135.900 kr. (2024), 166.200 kr. (2025) og 174.200 kr. (2026). |
| Juni 2026 | Regeringsgrundlaget fastsætter ambitionen om et loft på 500.000 kr. |
| 9. oktober 2026 | Finanslovsforslaget for 2027 fremlægges med forslag om højere loft. |
| Februar 2027 (forventet) | Lovforslaget ventes fremsat i Folketinget. Indtil det er vedtaget, gælder de nuværende regler. |
Sådan fungerer aktiesparekontoen i dag
Pengeinstituttet eller investeringsplatformen opgør afkastet og betaler skatten for dig, så du ikke selv skal oplyse det på årsopgørelsen. Afkastet beskattes med 17 %, mens aktieindkomst beskattes med mindst 27 %.
- Én konto pr. person. Kontoen kan kun have én ejer (heller ikke sammen med en ægtefælle), og børn under 18 kan eje en konto, der beskattes uafhængigt af forældrene.
- Lagerbeskatning. Du beskattes af forskellen på kontoens værdi ved årets slutning og begyndelse, uanset om du har solgt noget.
- Fremførbart tab. Et negativt resultat giver en negativ skat, som fremføres til senere år. Lukkes kontoen med en uudnyttet negativ skat, mistes den.
- Begrænset investeringsunivers. Du kan investere i børsnoterede aktier og investeringsbeviser, f.eks. ETF’er, hvor mindst halvdelen af aktiverne er aktier. Se min gennemgang af globale indeksfonde og ETF’er til aktiesparekontoen, eller læs om passiv investering.
Loftet er 174.200 kr. i 2026. Man tager udgangspunkt i kontoens kursværdi den 31. december året før. Er værdien lavere end loftet, kan du indskyde forskellen. Stiger værdien over loftet på grund af afkast, behøver du ikke sælge, men du kan ikke indskyde mere.
Ved udgangen af første halvår 2026 havde 772.000 danskere en aktiesparekonto, en stigning på over 114.000 på et halvt år. Det er den største halvårlige stigning siden 2019 (Finans Danmark, september 2026).
Aktiesparekonto og boligstøtte, SU og andre ydelser
Afkastet på en aktiesparekonto behandles anderledes end almindeligt aktieafkast. I Styrelsen for Arbejdsmarked og Rekrutterings vejledning om boligstøtte står, at afkast på en aktiesparekonto ikke indgår i aktieindkomsten, mens almindelig aktieindkomst indgår i husstandsindkomsten, bortset fra udbytte op til 5.000 kr. Nordea beskriver samme princip for andre ydelser: Afkastet tæller ikke med i den indtjening, man må have ved siden af SU, og det modregnes ikke i pensionstillægget.
Det gælder dog afkastet. Kontoens værdi kan stadig tælle med som formue i de ydelser, der er formuebetingede. I boligstøtten medregnes f.eks. formue mellem 896.400 og 1.793.000 kr. i 2026 med 10 % i indkomsten, og formue derover med 20 %. Hvordan ASK-beløbet præcist indgår, afhænger af den enkelte ydelse, så tjek reglerne hos Udbetaling Danmark, hvis det er relevant for dig.
Kort sagt: afkastet på ASK indgår ikke som aktieindkomst i flere indkomstbetingede ydelser, mens værdien kan indgå i formuebetingede ydelser.
Aktiesparekontoens historie: Fra idé i 2017 til 2026
Den 24. august 2017 meddelte den daværende regering, at den ville indføre en aktiesparekonto. Formålet var at gøre det mere attraktivt at investere i aktier og skabe en stærkere aktiekultur, med Sverige som forbillede.
Det første udspil lignede ikke helt den konto, vi kender i dag. Erhvervsministeren talte om, at man skulle kunne sætte op til 500.000 kr. ind på kontoen, og forslaget lagde op til, at staten hvert år skulle tage 1,25 % af saldoen i stedet for at beskatte gevinsterne.
Aktiesparekontoen blev en del af aftalen om erhvervs- og iværksætterinitiativer fra november 2017, og resultatet blev en anden model end det første udspil: Afkastet skulle beskattes med 17 %. Lovforslaget (L 26) blev fremsat i oktober 2018 og vedtaget den 29. november 2018 med 89 stemmer for og 18 imod. Det blev til lov nr. 1429 af 5. december 2018.
Indskudsloftet gennem årene
Aktiesparekontoen har kunnet bruges siden 2019. Skattestyrelsens oversigt viser, hvordan indskudsloftet har udviklet sig:
| Periode | Indskudsloft |
|---|---|
| 2019 | 50.000 kr. |
| 1. jan.–30. juni 2020 | 51.100 kr. |
| 1. juli–31. dec. 2020 | 100.000 kr. |
| 2021 | 102.300 kr. |
| 2022 | 103.500 kr. |
| 2023 | 106.600 kr. |
| 2024 | 135.900 kr. |
| 2025 | 166.200 kr. |
| 2026 | 174.200 kr. |
Loftet er altså mere end tredoblet på syv år, med et stort hop midt i 2020 og igen i 2024 og 2025.
Et historisk ekko
Aktiesparekontoen blev første gang præsenteret med et loft på 500.000 kr. i 2017, men startede i 2019 på 50.000 kr. Hvis regeringens plan går igennem, når loftet ni år efter idéen frem til det oprindelige niveau.
Ofte stillede spørgsmål om aktiesparekontoen
Det er ikke fastsat. I 2026 er det 174.200 kr. Regeringen foreslår 500.000 kr., men det kræver en vedtaget lov.
Lovforslaget ventes fremsat i februar 2027, og forslaget lægger op til en indfasning over tre år. Der er ikke fastsat en ikrafttrædelsesdato.
I dag tæller kontoens værdi ved årsskiftet med i loftet, så afkast bruger af din plads. Efter forslaget er det det beløb, du har indskudt, der tæller.
Det undersøges, om lagerbeskatningen kan erstattes af en simplere model inspireret af Norge. Der er ikke truffet en beslutning.
772.000 ved udgangen af første halvår 2026 ifølge Finans Danmark.
Loven blev vedtaget 29. november 2018, og kontoen kunne bruges fra 2019.
Kilder
- Skattestyrelsen: Aktiesparekonto
- Statsministeriet: Det politiske grundlag for firkløverregeringen, juni 2026
- Regeringen: Regeringen vil indføre aktiesparekonto, 24.08.2017
- Folketinget: L 26 Forslag til aktiesparekontolov
- Styrelsen for Arbejdsmarked og Rekruttering: Vejledning om husstandsindkomst til beregning af boligstøtte (VEJ nr. 9156)
- Borger.dk: Søg boligstøtte
- Danske Bank Private Banking: Regeringens skatteplaner: Få overblik over mulige ændringer i skatten (sept. 2026)
- Skatteetaten (Norge): Rettledning for utfylling og innlevering av opplysninger om Aksjesparekonto
- Nordea: Derfor skal du vælge en aktiesparekonto
- Dansk Erhverv: Regeringen vil hæve loftet på aktiesparekontoen til 500.000 kroner
- Lovguiden: Regeringen tredobler indskudsloftet på aktiesparekontoen til 500.000 kr.