Hver gang regeringen fremlægger et forslag til finanslov, bliver der skrevet meget om skat. I år er der to forslag, som jeg som privatinvestor følger ekstra tæt: en højere progressionsgrænse for aktieindkomst og et markant højere indskudsloft på aktiesparekontoen. Begge dele blev fremlagt den 9. oktober 2026, og begge kan ændre, hvordan jeg og mange andre danske investorer skal placere vores penge de kommende år.
I dette indlæg gennemgår jeg, hvad forslagene går ud på, hvad de kan betyde i kroner og øre for forskellige typer investorer, og hvordan jeg selv vil forholde mig til dem, mens de ikke er vedtaget. Jeg bruger udelukkende officielle kilder. Du finder dem nederst i indlægget, så du selv kan tjekke tallene.
Indlægget er langt, fordi emnet fylder. Du kan springe direkte til de afsnit, der interesserer dig mest, og til sidst finder du en tjekliste og en række ofte stillede spørgsmål.
Vigtigt: Alt indhold på denne blog er mine egne erfaringer og overvejelser og udgør ikke personlig investeringsrådgivning. Investering indebærer risiko. Værdien af investeringer kan både stige og falde, og du kan miste en del af eller hele dit investerede beløb. Historiske afkast er ikke en garanti for fremtidige afkast. Tag altid udgangspunkt i din egen økonomiske situation, og søg professionel rådgivning, hvis du er i tvivl.
I denne artikel
- Hvad er aktieindkomst, og hvordan fungerer progressionsgrænsen?
- Hvad foreslår regeringen?
- Hvad kan jeg spare i kroner?
- Aktiesparekontoen: loftet foreslås tredoblet
- Aktiesparekonto eller almindeligt depot?
- Hvem får egentlig gavn af forslagene?
- Resten af finanslovforslaget, der kan påvirke din økonomi
- Hvad ville et loft på 500.000 kr. betyde i praksis?
- Sådan kan du bruge reglerne smart, mens de gælder i dag
- De kritiske spørgsmål, jeg stiller mig selv
- Hvad kan gå galt, og hvad holder jeg øje med?
- Hvad gør jeg, mens forslaget er uvedtaget?
- Tjekliste til dig, der investerer
- Ofte stillede spørgsmål
- Kilder
Hvad er aktieindkomst, og hvordan fungerer progressionsgrænsen?
Når du investerer i aktier og aktiebaserede ETF’er i et almindeligt depot, er både gevinst ved salg og udbytte aktieindkomst. Alt, hvad du tjener på den måde i løbet af et år, lægges sammen. Det er den samlede aktieindkomst, der afgør, hvor meget skat du betaler.
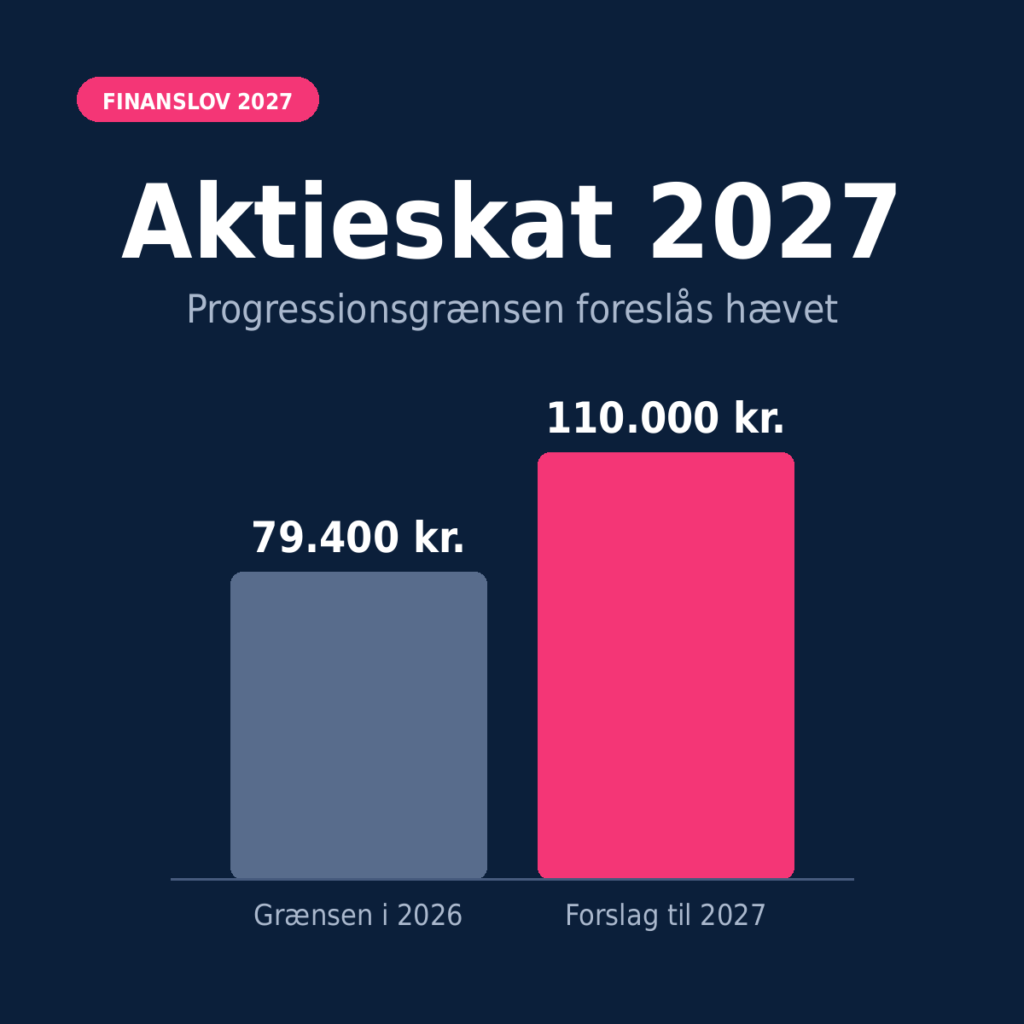
Aktieindkomsten beskattes med 27 % op til en bestemt grænse, den såkaldte progressionsgrænse, og med 42 % af det, der ligger over grænsen. Det er vigtigt at forstå, at grænsen ikke er et bundfradrag. De første kroner er ikke skattefri. De beskattes bare med den lave sats. I 2026 er grænsen 79.400 kr. pr. person.
Gevinst, udbytte og tab
Både udbytte og realiserede gevinster tæller med i aktieindkomsten. Realiserer du et tab på børsnoterede aktier, kan det som udgangspunkt kun modregnes i gevinst og udbytte fra andre børsnoterede aktier, og et tab, du ikke kan bruge i det pågældende år, kan fremføres. Det betyder, at tab kan sænke din aktieindkomst og dermed holde dig under grænsen. Reglerne afhænger dog af, hvilken type værdipapir du ejer, så jeg tjekker altid hos Skattestyrelsen, før jeg regner med et fradrag.
Realisation og lager
Direkte ejede aktier beskattes typisk efter realisationsprincippet. Det vil sige, at du først betaler skat, når du sælger med gevinst, eller når du modtager udbytte. Det giver en vis frihed til at vælge, hvornår du realiserer. Nogle investeringsprodukter, fx ETF’er, som ikke er på Skattestyrelsens liste over aktiebaserede investeringsselskaber, beskattes i stedet efter lagerprincippet, hvor du betaler skat af værdistigningen hvert år. Derfor er det altid værd at undersøge, hvordan et produkt beskattes, før man køber det.
Ægtepar
Er du gift eller samlevende, lægges aktieindkomsten sammen, og grænsen er det dobbelte. I 2026 svarer det til 158.800 kr. for et par. Det er en vigtig detalje, fordi et par kan have en markant større samlet aktieindkomst, før den høje sats rammer. Hvis den ene ægtefælle ikke bruger sin del af grænsen, kan den anden bruge den.
Hvad foreslår regeringen?
Ifølge Finansministeriets finanslovforslag for 2027 vil regeringen hæve progressionsgrænsen med cirka 22.900 kr. (opgjort i 2026-niveau). Konkret betyder forslaget, at man fremover skal betale 27 % i skat af de første 110.000 kr. i aktieindkomst og 42 % af resten. Skattesatserne er altså uændrede. Det er kun grænsen mellem dem, der flyttes.
Finansministeriet vurderer, at forslaget koster staten cirka 0,3 mia. kr. i 2030, når der er taget højde for tilbageløb og adfærd. Skatte- og Vækstministeriet beskriver forslaget som en del af en samlet pakke, hvor regeringen afsætter 10,1 mia. kr. i 2030 til at sænke skatterne. Begrundelsen er, at det skal være mere attraktivt at investere, og at den danske aktie- og investorkultur skal styrkes.
Det er vigtigt at huske, at der er tale om et forslag. Finanslovforslaget skal forhandles og vedtages i Folketinget, og detaljerne kan nå at ændre sig undervejs. I de dokumenter, jeg har læst, angiver Finansministeriet de økonomiske konsekvenser frem til 2030, men jeg har ikke set en officiel dato for, hvornår den nye grænse skulle træde i kraft.
Hvad kan jeg spare i kroner?
Den maksimale gevinst ved forslaget kan regnes ud direkte af de officielle tal. Grænsen hæves med cirka 22.900 kr., og forskellen mellem de to satser er 15 procentpoint (42 % minus 27 %). Den højeste besparelse er derfor cirka 3.400 kr. om året pr. person (22.900 kr. × 15 %). Den får du kun, hvis din aktieindkomst i det pågældende år er mindst 22.900 kr. over den nuværende grænse.
| Din årlige aktieindkomst ligger… | Ca. besparelse pr. år (enlig) |
|---|---|
| Under den nuværende grænse | 0 kr. |
| 10.000 kr. over den nuværende grænse | 1.500 kr. |
| 22.900 kr. eller mere over den nuværende grænse | Cirka 3.400 kr. (maksimum) |
Et par regneeksempler
Lad os tage to eksempler med 2026-niveauerne som udgangspunkt. De er forenklede, og jeg har ikke taget hensyn til personfradrag eller den årlige regulering af beløbene.
- Enlig investor med 100.000 kr. i aktieindkomst: Med den nuværende grænse på 79.400 kr. betaler jeg 21.438 kr. (27 % af 79.400 kr.) plus 8.652 kr. (42 % af 20.600 kr.), i alt 30.090 kr. Hvis grænsen i stedet var cirka 102.300 kr. (79.400 kr. + 22.900 kr.), ville hele beløbet blive beskattet med 27 %, altså 27.000 kr. Besparelsen er 3.090 kr.
- Ægtepar med 180.000 kr. i aktieindkomst: Med den nuværende fælles grænse på 158.800 kr. er skatten 42.876 kr. plus 8.904 kr. (42 % af 21.200 kr.), i alt 51.780 kr. Med en grænse, der er 45.800 kr. højere (2 × 22.900 kr.), ville hele beløbet være under grænsen, og skatten ville være 48.600 kr. Besparelsen er 3.180 kr.
Pointen er, at forslaget især hjælper, hvis din aktieindkomst i et givent år overstiger den nuværende grænse. Har du et mindre depot og realiserer få gevinster, får du ikke noget ud af det. Det er også værd at bemærke, at beløbene er årlige. Hvis du kan fordele dine salg over flere år, kan du i forvejen holde dig under grænsen i dag.
Aktiesparekontoen: loftet foreslås tredoblet
Det andet forslag handler om aktiesparekontoen. Skattestyrelsen oplyser, at indskudsloftet er 174.200 kr. i 2026. Regeringen foreslår i finanslovforslaget at tredoble det til 500.000 kr. (opgjort i 2026-niveau). Finansministeriet vurderer, at det koster cirka 0,5 mia. kr. i 2030.
Samtidig foreslås det at ændre, hvordan loftet opgøres, så det bliver baseret på det oprindelige indskud. I dag skal du som udgangspunkt tage afsæt i kontoens kursværdi ved udgangen af året før, når du vurderer, hvor meget du kan indskyde. Med forslaget er det i stedet det, du selv har sat ind, der tæller. Det kan gøre ordningen mere overskuelig, fordi kursgevinster ikke spiser af din indskudsplads.
Skatten på aktiesparekontoen er en fast sats på 17 % af afkastet efter lagerprincippet, og den er ikke foreslået ændret. Banken opgør og indbetaler skatten for dig, så du slipper for at skulle selv beregne den. Hvis du vil læse mere om netop dette forslag, har jeg skrevet om det i Aktiesparekonto 2027: Forslag om loft på 500.000 kr..
Aktiesparekonto eller almindeligt depot?
Progressionsgrænsen gælder kun det almindelige depot. På aktiesparekontoen er der ingen progressionsgrænse, og skatten er den samme 17 %, uanset hvor stort afkastet er. Lad mig vise forskellen med et simpelt eksempel med 2026-reglerne, hvor en enlig investor har 100.000 kr. i afkast:
- Aktiesparekonto: 17 % af 100.000 kr. giver 17.000 kr. i skat.
- Almindeligt depot: 30.090 kr. i skat, som vist i eksemplet ovenfor.
Med en højere progressionsgrænse bliver forskellen mindre, men aktiesparekontoen er stadig billigere, så længe afkastet er højt nok. Her er de vigtigste forskelle samlet:
| Aktiesparekonto | Almindeligt depot | |
|---|---|---|
| Skat | Fast 17 % | 27 % op til grænsen, 42 % over |
| Princip | Lagerbeskatning | Typisk ved salg og udbytte |
| Loft | 174.200 kr. i 2026 (foreslået 500.000 kr.) | Intet loft |
| Hvad må jeg eje? | Aktier og aktiebaserede investeringsbeviser | Bred vifte af værdipapirer |
| Hvem opgør skatten? | Banken | Du tjekker selv årsopgørelsen |
Lagerbeskatning er et vilkår, ikke kun en fordel
Lagerbeskatning betyder, at du betaler skat af værdistigningen hvert år, også selvom du ikke sælger. Det kan være en ulempe, hvis aktierne er steget kraftigt, men du ikke har likvide midler på kontoen. Til gengæld er skatten lav og fast, og du skal ikke selv holde styr på progressionsgrænsen. Hvilken konto, der er bedst, afhænger af, hvor stort dit afkast er, hvor længe du investerer, og hvor meget du har brug for fleksibilitet.
Skal du finde et sted at handle aktier og ETF’er?
Saxo Bank er en online handels- og investeringsplatform med et stort udvalg af produkter på tværs af globale markeder. Tjek, om de produkter, du overvejer, kan handles, og hvilke omkostninger der gælder, før du vælger.
Investering indebærer risiko, og du kan tabe penge.
Hvem får egentlig gavn af forslagene?
Efter min vurdering afhænger det i høj grad af, hvor stor din portefølje er, og hvor meget du realiserer om året. Her er tre typer investorer, jeg kan genkende fra mig selv og andre:
Den nye investor med en månedlig opsparing
Hvis du lige er startet og sparer op hver måned, er din aktieindkomst sandsynligvis lav de første år. Du kommer næppe over den nuværende grænse. For dig er det derfor ikke progressionsgrænsen, der gør forskellen. Det er et højere indskudsloft på aktiesparekontoen, der bliver relevant, når din opsparing vokser. Det vigtigste for dig er at komme i gang, holde omkostningerne nede og have tålmodighed. Hvis du leder efter konkrete produkter, kan du se mit bud i 7 globale indeksfonde og ETF’er til aktiesparekonto og depot.
Investoren med et mellemstort depot
Har du investeret i flere år og har et depot på nogle hundrede tusinde kroner, kan din årlige aktieindkomst i perioder ramme grænsen, især hvis du får udbytte eller sælger noget med gevinst. Her kan en højere grænse give en reel, men begrænset besparelse på nogle få tusinde kroner. Et højere loft på aktiesparekontoen kan give dig mulighed for at flytte en større del af din formue over på en konto med fast 17 % skat.
Den store investor eller ægteparret med to indkomster
Er du eller I tæt på at fylde aktiesparekontoen og realiserer I regelmæssigt store gevinster, er det her, forslagene betyder mest. Her kan både den højere grænse og det højere loft spare skat hvert år. Samtidig bliver det vigtigere at planlægge, hvilke aktier der ligger hvor, og hvornår der skal sælges.
Resten af finanslovforslaget, der kan påvirke din økonomi
Forslagene om aktier er kun en lille del af pakken. Her er de dele, jeg synes er mest relevante for privatøkonomien:
- Mellemskatten afskaffes. Skatte- og Vækstministeriet oplyser, at det giver 619.000 danskere en skattelettelse. Der skal fremover betales bundskat op til 800.500 kr. (2027-niveau) og topskat på 15 % af indkomst derover.
- Selskabsskatten sænkes med 3 procentpoint i 2030, og toptopskatten afskaffes samtidig med en ny hovedaktionærmodel.
- Loft over rentefradrag. Regeringen foreslår et loft på 150.000 kr. for enlige og 300.000 kr. for gifte og sambeskattede. Finansministeriet skriver, at et ægtepar ved 4 % rente skal have en gæld på cirka 6,3 mio. kr. for at nå loftet.
- Boafgiften omlægges fra 2028. Bundfradraget hæves til 566.000 kr. (2027-niveau), og der indføres et nyt trin på yderligere 15 % for den del af boet, der overstiger 10 mio. kr.
- Nyt formuekrav for boligstøtte. Regeringen foreslår, at husstande med en likvid formue over 500.000 kr. ikke længere kan få boligstøtte. Kravet skal alene gælde for nye ansøgere.
Hvis du investerer, er det værd at se forslagene i sammenhæng. Lavere skat på arbejdsindkomst og højere grænser for aktieskat kan ændre, hvor meget du har at investere for, og hvordan du bedst fordeler pengene mellem konti. Samtidig kan et loft over rentefradraget få betydning for, om man vælger at nedbetale gæld eller investere.
Hvad ville et loft på 500.000 kr. betyde i praksis?
Lad os lave et simpelt tankeeksperiment. Antag, at jeg har 500.000 kr. liggende på en aktiesparekonto, og at investeringerne giver et afkast på 5 % i et år, altså 25.000 kr. Det er et rundt tal, som jeg bruger til at illustrere forskellen, og ikke en forventning til markedet.
- På aktiesparekontoen: 17 % af 25.000 kr. er 4.250 kr. i skat.
- I et almindeligt depot: Afkastet er under progressionsgrænsen, så skatten er 27 % af 25.000 kr., altså 6.750 kr.
Forskellen er 2.500 kr. om året, og den vokser, jo højere afkastet er, og jo længere tid pengene står. Over mange år kan en lavere skat og en fast sats gøre en mærkbar forskel for den samlede formue. Til gengæld er det vigtigt at huske, at du betaler skat af værdistigningen hvert år på aktiesparekontoen, så kontoen skal have likviditet til at betale skatten.
Sådan kan du bruge reglerne smart, mens de gælder i dag
Uanset hvad der bliver vedtaget, er der nogle principper, som jeg selv bruger. De kræver ingen spekulation i politiske forslag.
- Fordel dine salg over flere år. Hvis du har store urealiserede gevinster i et almindeligt depot, kan det betale sig at sprede salgene, så din årlige aktieindkomst holder sig under grænsen. Så undgår du at betale 42 % af en stor del af gevinsten.
- Brug begge ægtefællers grænser. Er I to, kan I udnytte hinandens grænse. Det er især relevant, hvis den ene har lav aktieindkomst.
- Brug tab aktivt. Har du realiserede tab på børsnoterede aktier, kan de modregnes i gevinster og udbytte og dermed holde aktieindkomsten nede.
- Placér de rigtige produkter de rigtige steder. Aktiesparekontoen kan kun indeholde bestemte typer værdipapirer, mens et almindeligt depot kan rumme flere. Det er værd at tænke over, hvad der passer til hvilken konto.
- Hold øje med indskudsloftet. Overindskud på aktiesparekontoen udløser en afgift fra Skattestyrelsen, så tjek altid, hvor meget plads du har, før du indbetaler.
De kritiske spørgsmål, jeg stiller mig selv
Selvom forslagene umiddelbart ser positive ud for investorer, er der nogle spørgsmål, som jeg synes, man bør stille. Det første er, hvor stor betydning en højere progressionsgrænse reelt har. Med en maksimal besparelse på omkring 3.400 kr. om året er det en beskeden lettelse for den enkelte, og den kommer kun dem til gode, der allerede har en stor aktieindkomst.
Det andet spørgsmål er, om skattelettelser alene gør os til bedre investorer. Det gør de ikke. Regeringen skriver selv, at målet er at styrke den danske investorkultur, men det afgørende for din formue er stadig dine valg: hvor meget du sparer op, hvilke omkostninger du betaler, og hvor længe du bliver investeret. Skattereglerne er en rammebetingelse, ikke en strategi.
Det tredje spørgsmål er, hvordan de mange forslag i finanslovforslaget hænger sammen. Når regeringen både sænker skatten på arbejdsindkomst, hæver loftet på aktiesparekontoen og indfører et loft over rentefradraget, er det vigtigt at se på helheden i sin egen økonomi og ikke kun på ét forslag ad gangen.
Hvad kan gå galt, og hvad holder jeg øje med?
Et forslag er ikke en lov, og der er flere ting, jeg holder øje med, før jeg ændrer noget:
- Forhandlingerne. Finanslovforslaget skal igennem Folketinget. Beløb og grænser kan ændre sig, eller dele af forslaget kan blive droppet.
- Ikrafttrædelsen. Det er afgørende for, om det giver mening at vente med at realisere gevinster eller indskyde penge. Jeg har ikke set en officiel dato i de dokumenter, jeg har læst.
- Reguleringen af beløbene. Grænser og lofter reguleres typisk hvert år. De 110.000 kr. og 500.000 kr. er opgivet i bestemte prisniveauer, så de endelige kroner kan afvige.
- Detaljerne om opgørelsen af loftet. Overgangen til det oprindelige indskud rejser praktiske spørgsmål for dem, der allerede har en konto med store kursgevinster. Her afventer jeg de konkrete regler.
Hvad gør jeg, mens forslaget er uvedtaget?
Som handelsøkonom og privatinvestor med fire års erfaring har jeg lært, at skatteregler ændrer sig oftere, end man tror. Derfor planlægger jeg ikke min investering efter et forslag, der ikke er vedtaget. Jeg gør i stedet sådan her:
- Jeg bruger aktiesparekontoen først, så længe der er plads, fordi reglerne her er kendte, og skatten er fast.
- Jeg sælger ikke aktier med gevinst alene for at nå en bestemt grænse, før jeg ved, hvad der bliver besluttet.
- Jeg holder øje med, hvilke produkter jeg placerer hvor, så jeg ikke ender med noget, der beskattes på en uheldig måde.
- Jeg følger forhandlingerne og tjekker de endelige tal hos Skattestyrelsen, før jeg træffer beslutninger, der afhænger af dem.
Hvis forslaget bliver vedtaget, bliver det en lettelse for mange investorer. Men en god investeringsstrategi bør kunne holde, uanset om grænsen er 80.000 kr. eller 110.000 kr. Det handler om at spare op regelmæssigt, holde omkostningerne nede og have tålmodighed. Læs mere om tankegangen i Passiv investering: Fordele, ulemper og skat i Danmark og i Hvornår skal man investere? Tid i markedet vs. markedstiming. Skat er en vigtig faktor, men den bør ikke styre, hvad du investerer i.
Vil du ikke selv styre din investering?
Norm Invest er en dansk digital investeringstjeneste, hvor du får en investeringsplan ud fra din profil, tidshorisont og risikovillighed.
Se omkostninger og vilkår hos Norm Invest, før du beslutter dig. Investering indebærer risiko, og du kan tabe penge.
Tjekliste til dig, der investerer
- Hvor stor var din aktieindkomst sidste år, og lå den over eller under progressionsgrænsen?
- Har du plads på din aktiesparekonto i 2026? Skattestyrelsen oplyser, at du skal tage udgangspunkt i kursværdien ved årets begyndelse, når du vurderer det.
- Ved du, hvordan de produkter, du ejer, bliver beskattet, og om de ligger på det rigtige sted?
- Har du eventuelle tab, der kan modregnes i gevinster?
- Er I to, der bruger hinandens grænse, hvis I er gift eller samlevende?
- Har du sat en påmindelse til at tjekke de endelige regler, når finansloven er vedtaget?
Ofte stillede spørgsmål
Det er det beløb, hvor beskatningen af din aktieindkomst skifter fra 27 % til 42 %. Grænsen gælder gevinst og udbytte fra aktier i et almindeligt depot og er 79.400 kr. pr. person i 2026.
Regeringen foreslår i finanslovforslaget for 2027 at hæve progressionsgrænsen med cirka 22.900 kr. (2026-niveau), så de første 110.000 kr. i aktieindkomst beskattes med 27 %.
Nej. Det er et forslag i finanslovforslaget for 2027, som skal forhandles og vedtages i Folketinget, før det gælder.
Den højeste besparelse er cirka 3.400 kr. om året for en enlig, svarende til de 22.900 kr. multipliceret med forskellen på de to satser på 15 procentpoint. Har du ikke en aktieindkomst over den nuværende grænse, sparer du ikke noget.
Nej. Satserne er uændrede. Det er kun grænsen mellem dem, der foreslås flyttet.
Nej. Aktiesparekontoen har en fast skat på 17 % af afkastet efter lagerprincippet og ingen progressionsgrænse.
Regeringen foreslår at tredoble indskudsloftet fra 174.200 kr. i 2026 til 500.000 kr. (2026-niveau) og at opgøre loftet ud fra det oprindelige indskud.
Det betyder, at det er det beløb, du selv har indskudt, der tæller, og ikke hvor meget kontoen er vokset til. Kursgevinster vil dermed ikke æde af din indskudsplads.
Ægtefæller sambeskattes af aktieindkomst. Deres indkomst lægges sammen, og progressionsgrænsen er det dobbelte, i 2026 således 158.800 kr.
Ikke nødvendigvis. Aktiesparekontoen har fast 17 % skat, men også et loft og lagerbeskatning. Hvilken konto, der er bedst, afhænger af afkastets størrelse, tidshorisont og dit behov for fleksibilitet.
Regeringen foreslår bl.a. at afskaffe mellemskatten, indføre et loft over rentefradraget og omlægge boafgiften fra 2028. Også disse forslag skal forhandles og vedtages.
Jeg ville ikke ændre noget alene på baggrund af et uvedtaget forslag. Følg forhandlingerne, og tjek de endelige regler hos Skattestyrelsen, før du handler.
Kilder
- Finansministeriet: Finanslovforslaget 2027, oktober 2026 (fm.dk)
- Skatte- og Vækstministeriet: FFL27: Skattelettelser for flere tusinde kroner og øget retssikkerhed til danskerne, 9. oktober 2026 (svmn.dk)
- Skatte- og Vækstministeriet: Her er de skatte- og vækstpolitiske initiativer på FFL27 (svmn.dk)
- Skattestyrelsen: Aktiesparekonto (skat.dk)