
Når jeg fortæller folk, at jeg investerer, kommer spørgsmålet næsten altid: »Okay, men hvad kan det egentlig blive til?« Det fortjener et ærligt svar med tal på bordet frem for vage løfter om, at »tiden nok skal gøre sit«.
I dette indlæg har jeg regnet på engangsbeløb og månedlig opsparing, på tre afkastniveauer (4, 7 og 10 % om året) og på 10, 20 og 30 år. Bagefter bruger jeg tallene til at vise, hvorfor tid i markedet i mine øjne vejer tungere end forsøg på at time markedet. Alle beregninger bygger på de samme, klart definerede forudsætninger, så du selv kan genskabe dem.
Regneeksempler er gode til at vise, hvor stor betydning tre ting har: hvor meget du sparer op, hvor længe pengene arbejder, og hvilket afkast du ender med efter omkostninger. Det er de tre håndtag, du selv kan arbejde med. Ingen kan til gengæld love dig et bestemt afkast.
Vigtigt: Alt indhold på denne blog er mine egne erfaringer og overvejelser og udgør ikke personlig investeringsrådgivning. Investering indebærer risiko. Værdien af investeringer kan både stige og falde, og du kan miste en del af eller hele dit investerede beløb. Historiske afkast er ikke en garanti for fremtidige afkast.
I dette indlæg
- Sådan har jeg regnet
- Hvad bliver et engangsbeløb til?
- Hvad bliver månedlig opsparing til?
- Hvor kommer pengene fra? Rente-på-rente
- Afkastprocenten betyder mere, end man tror
- Tid i markedet: hvad koster det at vente?
- Timing af markedet: hvorfor det er så svært
- Det regnestykkerne ikke fortæller dig
- Sådan bruger du tallene i praksis
- Ofte stillede spørgsmål
Sådan har jeg regnet
Før vi ser på tallene, skal du kende spillereglerne. Det er nemlig her, regnestykker på nettet ofte bliver unøjagtige, fordi forudsætningerne ikke bliver nævnt.
Engangsbeløb. Hvis du investerer et beløb én gang og lader det stå, er formlen enkel: slutværdien er startbeløbet gange (1 + afkastet) opløftet i antal år. Investerer du 100.000 kr. til 7 % om året i 10 år, bliver det til 100.000 × 1,0710, altså 196.715 kr. (afrundet til hele kroner).
Månedlig opsparing. Her har jeg regnet med, at du indbetaler det samme beløb sidst på hver måned. For at afkastet matcher den årlige procent, du kender fra tabellerne, omregner jeg først den årlige afkastprocent til en månedlig rente. Ved 7 % om året svarer det til en månedlig rente på cirka 0,5654 %, fordi 1,07 opløftet i 1/12 er 1,005654. Formlen for slutværdien er indbetalingen gange ((1 + månedlig rente) opløftet i antal måneder, minus 1), divideret med den månedlige rente. Med 1.000 kr. om måneden i 10 år til 7 % giver det 171.052 kr., hvoraf du selv har indbetalt 120.000 kr.
Afkastniveauer. Jeg bruger 4 %, 7 % og 10 % om året som tre scenarier. Se dem som en forsigtig, en middel og en optimistisk situation. 10 % er et optimistisk tal, som du ikke bør bygge din plan på, og 4 % er et forsigtigt bud, som du ikke skal tage som en nedre grænse. Et enkelt år kan give langt mere eller langt mindre end tallet, og der er også perioder, hvor afkastet i flere år i træk ligger under 4 %, eller hvor værdien falder.
Før omkostninger og skat. Alle tal er før handelsomkostninger, fondsomkostninger, inflation og skat. Jeg vender tilbage til, hvad de fire ting betyder, senere i indlægget, for de kan flytte slutresultatet mærkbart. Ud over de forudsætninger, jeg har nævnt, er der ikke lagt noget skjult ind i tallene: Ingen bonusser, ingen engangsindbetalinger undervejs og ingen stigende månedlige beløb.
Hvad bliver et engangsbeløb til?
Lad os starte med den simpleste situation. Du har et beløb, du ikke skal bruge de næste mange år, og du investerer det på én gang. Tabellen viser, hvad beløbet er vokset til efter 10, 20 og 30 år.
| Startbeløb og afkast | Efter 10 år | Efter 20 år | Efter 30 år |
|---|---|---|---|
| 50.000 kr. til 4 % | 74.012 kr. | 109.556 kr. | 162.170 kr. |
| 50.000 kr. til 7 % | 98.358 kr. | 193.484 kr. | 380.613 kr. |
| 50.000 kr. til 10 % | 129.687 kr. | 336.375 kr. | 872.470 kr. |
| 100.000 kr. til 4 % | 148.024 kr. | 219.112 kr. | 324.340 kr. |
| 100.000 kr. til 7 % | 196.715 kr. | 386.968 kr. | 761.226 kr. |
| 100.000 kr. til 10 % | 259.374 kr. | 672.750 kr. | 1.744.940 kr. |
| 250.000 kr. til 4 % | 370.061 kr. | 547.781 kr. | 810.849 kr. |
| 250.000 kr. til 7 % | 491.788 kr. | 967.421 kr. | 1.903.064 kr. |
| 250.000 kr. til 10 % | 648.436 kr. | 1.681.875 kr. | 4.362.351 kr. |
Regneeksempel med jævnt afkast hvert år, før omkostninger, inflation og skat. Ikke en prognose.
Der er en iøjnefaldende ting ved tabellen: Kurven bliver stejlere, jo længere tid der går. 100.000 kr. til 7 % bliver til 196.715 kr. efter 10 år, men de næste ti år lægger 190.253 kr. oven i, og de ti år derefter lægger hele 374.258 kr. oven i. Det er rente-på-rente-effekten, og den er det vigtigste princip bag hele dette indlæg. Afkastet i år 21-30 regnes nemlig ikke kun af de 100.000 kr., du oprindeligt satte ind, men af alt det, der er vokset til indtil da.
Et andet nyttigt billede er fordoblingstiden. Ved 4 % om året tager det cirka 17,7 år at fordoble et beløb, ved 7 % cirka 10,2 år, og ved 10 % cirka 7,3 år. Altså er forskellen på 4 % og 10 % ikke »lidt mere«. På 30 år bliver 100.000 kr. til 324.340 kr. ved 4 %, men til 1.744.940 kr. ved 10 %. Det er mere end en femdobling for de samme 100.000 kr.
Hvad bliver månedlig opsparing til?
De fleste af os har ikke et stort engangsbeløb liggende. Vi har en løn, der kommer hver måned, og et beløb vi kan undvære. Derfor er den månedlige opsparing den mest realistiske situation for langt de fleste, og det er også her, tallene bliver mest interessante.
Jeg har regnet på fire månedlige beløb: 500, 1.000, 2.000 og 3.000 kr. Under hver tabel kan du se, hvor meget du i alt har indbetalt, så du kan sammenligne med slutværdien.
500 kr. om måneden
| Afkast pr. år | Efter 10 år | Efter 20 år | Efter 30 år |
|---|---|---|---|
| 4 % | 73.348 kr. | 181.921 kr. | 342.635 kr. |
| 7 % | 85.526 kr. | 253.768 kr. | 584.726 kr. |
| 10 % | 99.932 kr. | 359.130 kr. | 1.031.422 kr. |
| Indbetalt i alt | 60.000 kr. | 120.000 kr. | 180.000 kr. |
1.000 kr. om måneden
| Afkast pr. år | Efter 10 år | Efter 20 år | Efter 30 år |
|---|---|---|---|
| 4 % | 146.696 kr. | 363.842 kr. | 685.271 kr. |
| 7 % | 171.052 kr. | 507.536 kr. | 1.169.453 kr. |
| 10 % | 199.864 kr. | 718.259 kr. | 2.062.843 kr. |
| Indbetalt i alt | 120.000 kr. | 240.000 kr. | 360.000 kr. |
2.000 kr. om måneden
| Afkast pr. år | Efter 10 år | Efter 20 år | Efter 30 år |
|---|---|---|---|
| 4 % | 293.392 kr. | 727.683 kr. | 1.370.541 kr. |
| 7 % | 342.103 kr. | 1.015.073 kr. | 2.338.905 kr. |
| 10 % | 399.728 kr. | 1.436.518 kr. | 4.125.687 kr. |
| Indbetalt i alt | 240.000 kr. | 480.000 kr. | 720.000 kr. |
3.000 kr. om måneden
| Afkast pr. år | Efter 10 år | Efter 20 år | Efter 30 år |
|---|---|---|---|
| 4 % | 440.088 kr. | 1.091.525 kr. | 2.055.812 kr. |
| 7 % | 513.155 kr. | 1.522.609 kr. | 3.508.358 kr. |
| 10 % | 599.592 kr. | 2.154.778 kr. | 6.188.530 kr. |
| Indbetalt i alt | 360.000 kr. | 720.000 kr. | 1.080.000 kr. |
Regneeksempler med jævnt afkast hvert år og indbetaling sidst på hver måned, før omkostninger, inflation og skat. Ikke prognoser.
Hvis jeg skal fremhæve nogle få tal, er det disse. Med 1.000 kr. om måneden til 7 % har du efter 30 år 1.169.453 kr. på kontoen, selvom du kun har indbetalt 360.000 kr. Med 2.000 kr. om måneden til 7 % passerer du den første million efter lidt under 20 år, og efter præcis 20 år står du på 1.015.073 kr. med 480.000 kr. indbetalt. Og med 3.000 kr. om måneden til 7 % i 30 år bliver slutværdien 3.508.358 kr. mod 1.080.000 kr. indbetalt.
Du kan også læse tabellerne omvendt. Selv med det forsigtige scenarie på 4 % bliver 500 kr. om måneden til 342.635 kr. på 30 år, og det er næsten dobbelt så meget som de 180.000 kr., du selv har lagt til side. Beløbet fylder ikke meget i månedsbudgettet, men over tid bliver det til en pæn sum.
Hvor kommer pengene egentlig fra? Rente-på-rente i tal
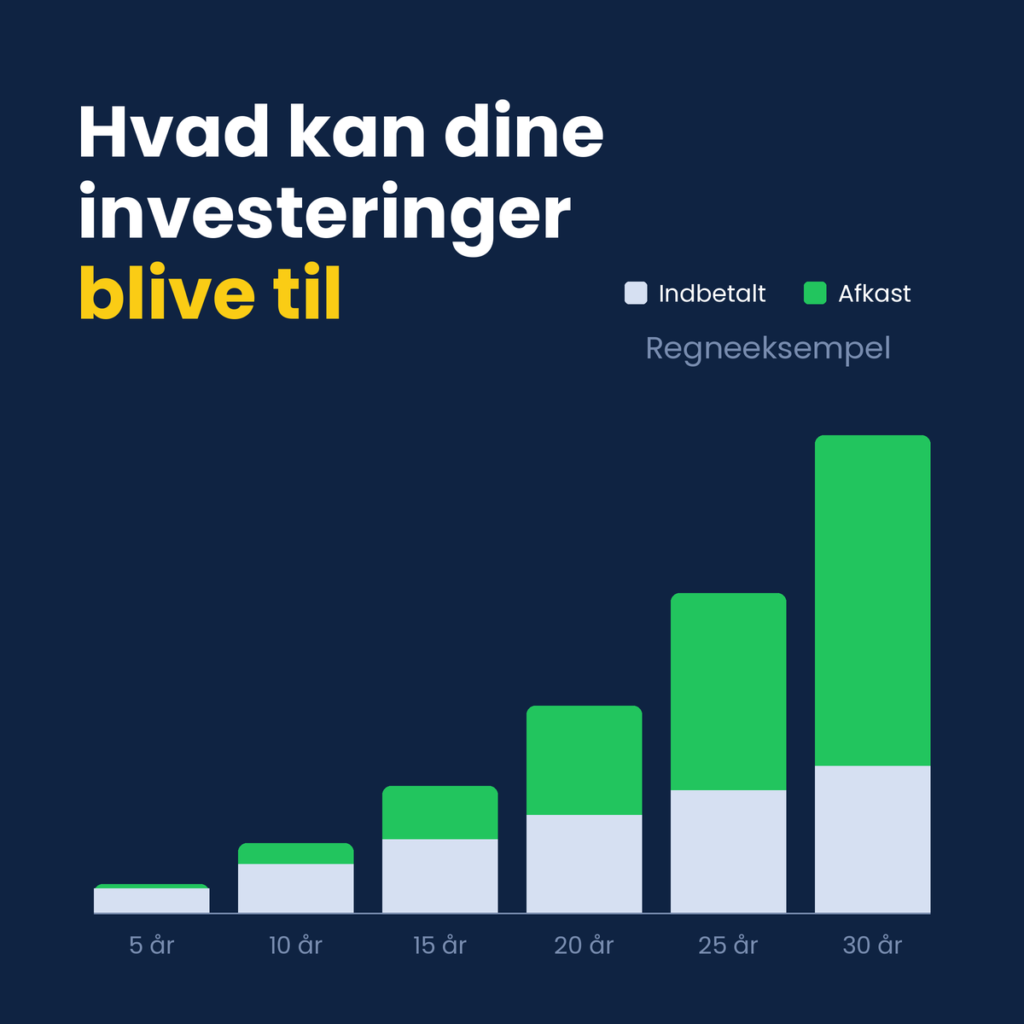
Det mest oplysende ved regnestykkerne er måske ikke slutbeløbet, men sammensætningen. Hvor stor en del af slutværdien er dine egne indbetalinger, og hvor stor en del er afkast? Jeg har regnet på 1.000 kr. om måneden til 7 %:
| Tidshorisont | Slutværdi | Indbetalt | Afkast | Afkastets andel |
|---|---|---|---|---|
| 10 år | 171.052 kr. | 120.000 kr. | 51.052 kr. | 29,8 % |
| 20 år | 507.536 kr. | 240.000 kr. | 267.536 kr. | 52,7 % |
| 30 år | 1.169.453 kr. | 360.000 kr. | 809.453 kr. | 69,2 % |
1.000 kr. om måneden til 7 % om året, før omkostninger, inflation og skat.
Efter 10 år er det stadig dine egne penge, der fylder mest: Kun knap en tredjedel af beløbet stammer fra afkast. Efter 20 år er vi omkring midten, og efter 30 år er mere end to tredjedele af kontoens værdi afkast. Med andre ord: De første år føles langsomme, fordi kurven starter fladt, men det er netop de år, der lægger fundamentet for de sidste.
Det er sandsynligvis en del af forklaringen på, at mange giver op for tidligt. Efter to-tre år med 1.000 kr. om måneden har du måske 25.000-40.000 kr., og det føles ikke som en revolution. Men det er den tidlige del af en kurve, der ser helt anderledes ud, hvis du holder fast.
Vil du i gang med en fast månedsopsparing? Hos Saxo kan du oprette en investeringskonto og sætte en månedlig opsparing op, så pengene bliver investeret automatisk, uden at du skal huske det hver måned.
Afkastprocenten betyder mere, end man tror
Det er fristende at tro, at en forskel på et par procentpoint er småting. Det er det ikke, når det får lov at arbejde over 30 år. Her er 1.000 kr. om måneden i 30 år med forskellige afkast:
| Afkast pr. år | Slutværdi efter 30 år |
|---|---|
| 3 % | 578.713 kr. |
| 4 % | 685.271 kr. |
| 5 % | 815.376 kr. |
| 6 % | 974.513 kr. |
| 7 % | 1.169.453 kr. |
| 8 % | 1.408.551 kr. |
| 9 % | 1.702.113 kr. |
| 10 % | 2.062.843 kr. |
| Indbetalt i alt | 360.000 kr. |
Spring fra 6 % til 7 %, og slutværdien stiger fra 974.513 kr. til 1.169.453 kr. Det er en forskel på 194.940 kr. for ét procentpoint. Det samme gælder i den anden retning, og her kommer omkostninger ind i billedet: Hvis dit afkast efter fonds- og handelsomkostninger er ét procentpoint lavere, end du havde regnet med, svarer det til at bytte 7 %-rækken ud med 6 %-rækken. For 1.000 kr. om måneden i 30 år betyder det knap 195.000 kr. mindre. Derfor er det klogt at kende de samlede omkostninger i det, du investerer i. Har du brug for idéer til, hvad du kan sammenligne, kan du se min gennemgang af globale indeksfonde og ETF’er.
Samtidig skal tabellen ikke læses som en opfordring til at jagte et højere afkast. Et højere forventet afkast hænger næsten altid sammen med højere risiko, og det kan du ikke regne dig ud af. Du kan til gengæld kontrollere, hvor meget du sparer op, hvornår du starter, og hvor meget du betaler i omkostninger.
Tid i markedet: hvad koster det at vente?
Nu kommer vi til det punkt, hvor tallene virkelig begynder at tale. Mange udskyder deres start med gode grunde: »Jeg venter lige, til jeg har en bedre økonomi«, »markedet ser dyrt ud«, eller »jeg vil lige have styr på tingene først«. Jeg forstår det, men lad os se på, hvad ventetiden koster.
Jeg har regnet på en person, der vil spare op i 30 år og lægger 1.000 kr. til side hver måned til 7 % i afkast. Hvad sker der, hvis personen venter med at starte, men stadig stopper efter de samme 30 år?
| Starter | Antal år i markedet | Indbetalt | Slutværdi efter 30 år |
|---|---|---|---|
| Med det samme | 30 år | 360.000 kr. | 1.169.453 kr. |
| Om 1 år | 29 år | 348.000 kr. | 1.081.376 kr. |
| Om 5 år | 25 år | 300.000 kr. | 783.042 kr. |
| Om 10 år | 20 år | 240.000 kr. | 507.536 kr. |
1.000 kr. om måneden til 7 % om året, målt på samme tidspunkt efter 30 år. Før omkostninger, inflation og skat.
Se på rækken for fem års udsættelse. Du sparer 60.000 kr. i indbetalinger, men det koster dig 386.411 kr. i slutværdi. Det er en pris på godt 6,4 kr. i tabt slutværdi for hver krone, du »sparede« ved at vente. Og hvis du venter ti år, ender du på 507.536 kr. i stedet for 1.169.453 kr., altså 661.917 kr. mindre. Det er mere end halvdelen af beløbet, du ville have fået, hvis du var startet med det samme.
Det er ikke, fordi de første indbetalinger er mere værd i sig selv. Det er, fordi de har længst tid til at vokse, og fordi deres afkast igen får afkast. En krone, der er investeret i 30 år, har haft tid til at nå kurvens stejle del. En krone, der kun har 20 år, når aldrig helt så langt.
Tidshorisonten bliver endnu tydeligere over 40 år. Med 1.000 kr. om måneden til 7 % bliver slutværdien 2.471.542 kr. Hvis du venter fem år og dermed kun har 35 år, bliver den 1.711.414 kr. Og hvis du venter ti år og har 30 år, bliver den 1.169.453 kr. Ti års udsættelse af en 40-årig plan ryster altså mere end halvdelen af slutværdien væk.
Så når jeg taler om »tid i markedet«, er det ikke en floskel. Det er en regneregel: Hver måned, du udskyder, er en måned, hvor de penge, du kunne have haft investeret, ikke arbejder for dig. Jeg har skrevet en selvstændig artikel om emnet: Hvornår skal man investere? Tid i markedet vs. markedstiming.
Timing af markedet: hvorfor det er så svært
Det modsatte af tid i markedet er forsøget på at time markedet, altså at købe lavt og sælge højt. Lyder det ikke fornuftigt? Jo, i teorien. Hvis du kunne købe lige i bunden og sælge lige i toppen, ville du slå dem, der bare holder fast. Det skal jeg ikke bestride, og jeg vil gerne vise det med et tal.
Forestil dig, at du har 100.000 kr. og investerer dem nu, og at markedet falder 30 % i det første år, hvorefter det giver 7 % om året i de næste 19 år. Så er dine 100.000 kr. først blevet til 70.000 kr. og ender efter 20 år på 253.157 kr. Hvis du derimod ved et mirakel havde ventet i kontanter og købt lige i bunden, ville de samme 100.000 kr. i stedet have fået 19 år til at vokse med 7 % og være blevet til 361.653 kr. Perfekt timing ville altså have givet 108.496 kr. mere.
Pointen er imidlertid, hvad der skal til for at nå det resultat. Du skal gætte rigtigt, at faldet kommer. Du skal gætte rigtigt, hvornår bunden er nået. Og du skal have modet til at købe, netop når nyhederne er værst. Det er tre rigtige gæt i træk, og et forkert gæt kan koste dyrt. Lad mig vise to måder, det kan gå galt på.
Hvad hvis du venter i kontanter og markedet ikke falder?
Den første fejl er at vente på et fald, der ikke kommer. Her er 100.000 kr. over en horisont på 20 år, hvor du venter i kontanter (uden forrentning) og derefter investerer resten af årene til 7 %:
| Ventetid i kontanter | Antal år investeret | Værdi efter 20 år | Tabt ift. at starte nu |
|---|---|---|---|
| Ingen | 20 år | 386.968 kr. | – |
| 1 år | 19 år | 361.653 kr. | 25.315 kr. |
| 3 år | 17 år | 315.882 kr. | 71.086 kr. |
| 5 år | 15 år | 275.903 kr. | 111.065 kr. |
| 10 år | 10 år | 196.715 kr. | 190.253 kr. |
100.000 kr. som engangsbeløb, 7 % om året i de år, pengene er investeret, 0 % i kontanter. Før omkostninger, inflation og skat.
Hver gang du venter på »det rigtige tidspunkt«, skal markedet leve op til din forventning, før ventetiden har været umagen værd. Hvis du venter fem år, og markedet i mellemtiden udvikler sig nogenlunde som antaget, har du betalt 111.065 kr. for en ventetid, der ikke gav noget til gengæld.
Hvad hvis du bliver nervøs, når det går galt?
Den anden fejl er at sælge eller stoppe med at investere, når markedet falder. Det er en fejl, der kan virke fornuftig, mens den sker. For at vise effekten har jeg regnet på 1.000 kr. om måneden i 20 år, hvor afkastet er 7 % om året undtagen i år 5, hvor markedet falder 40 %. Det er et hårdt, men ikke utænkeligt scenarie, og det er et eksempel, ikke en forudsigelse.
| Scenarie | Slutværdi efter 20 år | Indbetalt |
|---|---|---|
| A: Jævnt 7 % hvert år, ingen fald | 507.536 kr. | 240.000 kr. |
| B: Fald på 40 % i år 5, og du fortsætter uændret | 428.581 kr. | 240.000 kr. |
| C: Fald i år 5, du sælger efter faldet, sidder i kontanter i år 6-8 og køber igen i begyndelsen af år 9 | 398.439 kr. | 240.000 kr. |
| D: Fald i år 5, og du stopper dine indbetalinger i år 5 og 6 | 370.176 kr. | 216.000 kr. |
Alle scenarier bygger på 1.000 kr. om måneden. I C fortsætter du med at indbetale til kontanter uden forrentning i år 6-8. Før omkostninger, inflation og skat.
Der er flere ting at hæfte sig ved. For det første gør faldet ondt, også hvis du holder fast. I scenarie B er kontoen efter år 5 kun 42.579 kr. værd, selvom du har indbetalt 60.000 kr. Det er cirka 29 % under det, du har lagt ind. Det er en hård oplevelse, og jeg vil ikke påstå, at den er nem at holde ud. Du ender også på 78.955 kr. mindre end i det jævne scenarie A, fordi faldet selvfølgelig koster.
For det andet bliver det værre, hvis du reagerer. Scenarie C, hvor du sælger efter faldet og først kommer tilbage tre år senere, ender på 398.439 kr., altså 30.142 kr. under B. Scenarie D, hvor du stopper dine indbetalinger i år 5 og 6, hvor priserne er lave, ender på 370.176 kr., altså 58.405 kr. under B. Du har endda indbetalt 24.000 kr. mindre. Faldet i sig selv koster i dette eksempel 78.955 kr. Reaktionen lægger yderligere 30.142 til 58.405 kr. oven i, og den del kan du selv vælge fra.
Det er derfor, jeg ser en fast, automatisk månedlig opsparing som et godt værktøj. Den fjerner behovet for at tage beslutningen igen og igen. I et fald køber du endda flere andele for de samme penge, og de kommer til at arbejde med, når markedet vender. Det garanterer ikke noget, men det gør det lettere at blive i markedet, og det er i regnestykkerne den afgørende ting.
Vil du ikke selv styre din investering? Norm Invest er en dansk digital investeringstjeneste, hvor du får en investeringsplan ud fra din profil, tidshorisont og risikovillighed. Se omkostninger og vilkår, før du beslutter dig. Investering indebærer risiko, og du kan tabe penge.
Det regnestykkerne ikke fortæller dig
Jeg vil gerne være ærlig om, hvad tabellerne ikke viser, for ellers bliver de til en reklame for sig selv. Fem ting betyder noget for, hvad du reelt ender med.
Afkastet kommer ikke jævnt. Tabellerne regner med det samme afkast hvert år, fordi det gør dem lette at sammenligne. I virkeligheden kan et enkelt år give et stort plus, et stort minus eller noget midt imellem. Den gennemsnitlige procent kan stadig ende nogenlunde, men vejen derhen er ujævn, og rækkefølgen af gode og dårlige år kan få betydning for slutresultatet, især når du har et større beløb investeret sent i forløbet.
Inflationen æder af købekraften. De 1.169.453 kr., du kan have efter 30 år med 1.000 kr. om måneden til 7 %, er kroner fra fremtiden. Hvis priserne i gennemsnit stiger 2 % om året, hvilket er en antagelse og ikke en prognose, svarer beløbet til 645.621 kr. i dagens penge. De 507.536 kr. efter 20 år svarer til 341.557 kr. i dagens penge. Det er stadig en stor sum, men det er en vigtig forskel at have med i planlægningen. Et andet billede af det samme er, at et nominelt afkast på 7 % med 2 % inflation svarer til et realt afkast på cirka 4,9 %.
Omkostninger skærer i afkastet. Som vi så i tabellen om afkastprocenter, giver ét procentpoint forskel knap 195.000 kr. på en opsparing på 1.000 kr. om måneden i 30 år. Se derfor på de samlede årlige omkostninger i det, du investerer i, og på hvor ofte du handler.
Skat. Et afkast på en investering skal beskattes, og hvordan det sker, afhænger af, hvilken type konto eller depot du bruger. Reglerne ændrer sig fra tid til anden, så tjek altid de aktuelle regler hos Skattestyrelsen, før du regner på, hvad du står tilbage med. Jeg går ikke i dybden med emnet her, fordi jeg har skrevet om det andre steder, og du kan blandt andet læse min artikel om aktiesparekontoen og forslaget om et loft og min artikel om forslaget om en højere progressionsgrænse for aktieskat.
Du kan miste penge. Alle regneeksempler i dette indlæg viser, hvad der kan ske, hvis tingene går nogenlunde godt. Der er ingen garanti for et positivt afkast, og værdien af dine investeringer kan i perioder være lavere end det, du har indbetalt, som scenarie B i tabellen ovenfor viser. Invester kun penge, du ikke får brug for på kort sigt, og hav en buffer til det uventede, før du går i gang.
Sådan bruger du tallene i praksis
Hvad gør du så med alle de tal? Her er den måde, jeg selv tænker på det.
Start med det beløb, du kan blive ved med. Tabellerne viser, at 500 kr. om måneden i 30 år til 7 % bliver til 584.726 kr., og at 1.000 kr. giver 1.169.453 kr. Beløbet er vigtigt, men det er vigtigere, at du kan holde det i gang gennem år, hvor din økonomi ændrer sig. Et lavt beløb, du holder fast i, slår et højt beløb, du stopper med efter to år.
Start nu frem for om et år. Tabellen over ventetid viser, at et års udsættelse koster 88.077 kr. i slutværdi på en 30-årig opsparing (1.169.453 kr. mod 1.081.376 kr.). Du behøver ikke at starte stort. Du kan starte med et mindre beløb og skrue op senere, når din økonomi tillader det.
Automatiser det. En fast månedlig indbetaling fjerner behovet for at beslutte noget hver måned, og den gør det mindre sandsynligt, at du lader følelserne tage over, når markedet falder. Som regnestykkerne viser, kan en reaktion oven i selve faldet gøre tabet markant større. Tankegangen bag fast opsparing går jeg mere i dybden med i artiklen om passiv investering.
Brug tallene som et kompas, ikke et løfte. Jeg kan ikke vide, om dit afkast bliver 4 %, 7 % eller noget helt tredje. Det, jeg kan sige, er, at beløb, tid og omkostninger er de tre ting, du selv har indflydelse på, og at de i regnestykkerne betyder meget.
Øg beløbet, når din økonomi vokser. Alle mine regneeksempler bruger det samme beløb hver måned i alle årene. I virkeligheden stiger lønnen typisk med årene. Hvis du løfter dit månedlige beløb, når du får en lønforhøjelse, vil dine resultater være højere end tabellerne viser. Tabellerne kan du også bruge som en tommelfingerregel til at vælge dit første beløb: Find rækken, der ligner dit mål, og se, hvad der skal til.
Ofte stillede spørgsmål
Hvad bliver 1.000 kr. om måneden til på 20 år?
Med et gennemsnitligt afkast på 7 % om året bliver 1.000 kr. om måneden til 507.536 kr. efter 20 år, hvoraf du selv har indbetalt 240.000 kr. Ved 4 % bliver det 363.842 kr., og ved 10 % bliver det 718.259 kr. Tallene er regneeksempler før omkostninger og skat og er ikke en garanti.
Hvor meget skal jeg spare op for at få en million kroner?
Det afhænger af afkast og tid. Ved 7 % om året giver 2.000 kr. om måneden 1.015.073 kr. efter 20 år, og 1.000 kr. om måneden giver 1.169.453 kr. efter 30 år. Ved 4 % tager det knap 25 år at nå en million med 2.000 kr. om måneden, og efter 30 år er slutværdien 1.370.541 kr. Beløbene er før inflation og skat.
Er det bedre at investere et engangsbeløb eller spare op hver måned?
Et engangsbeløb har den fordel, at hele beløbet er investeret fra dag ét: 100.000 kr. til 7 % bliver til 386.968 kr. efter 20 år. 1.000 kr. om måneden giver 507.536 kr. på samme tid, men med 240.000 kr. indbetalt. De fleste har ikke et stort engangsbeløb, og så er en fast månedlig opsparing en praktisk løsning. Har du begge dele, kan de kombineres.
Hvad koster det at vente med at begynde at investere?
Med 1.000 kr. om måneden til 7 % bliver slutværdien efter 30 år 1.169.453 kr., hvis du starter nu. Venter du 1 år, bliver den 1.081.376 kr., venter du 5 år, bliver den 783.042 kr., og venter du 10 år, bliver den 507.536 kr. Fem års udsættelse koster altså 386.411 kr. i slutværdi. Tallene er regneeksempler før omkostninger og skat.
Hvad sker der, hvis markedet falder lige efter, jeg er startet?
Din opsparing vil i en periode være under det, du har indbetalt. I mit regneeksempel med et fald på 40 % i år 5 var værdien cirka 29 % under det indbetalte efter faldet. Eksemplet viser, at en investor, der fortsatte med at spare op, endte højere end en, der solgte eller stoppede indbetalingerne, men det er ikke en garanti for fremtiden.
Kan jeg regne med 7 % i afkast om året?
Nej, 7 % er ikke en garanti. Jeg bruger 7 % som et middelscenarie i regneeksemplerne sammen med 4 % og 10 %. Afkastet varierer fra år til år, og der kan være lange perioder med lavere afkast eller tab. Prøv at regne din plan igennem med et lavere afkast og se, om den stadig holder.
Risiko: Regneeksemplerne er illustrative og ikke en prognose. Investering indebærer risiko, og du kan tabe penge. Reklamelinks: Indlægget indeholder affiliate-links. Hvis du opretter dig eller køber via et af dem, kan jeg modtage en kommission. Links og bannere er markeret som reklame.
Kilder
- Skattestyrelsen – regler om beskatning af aktier og investeringsafkast (skat.dk)
- Finanstilsynet – generel information om investering og risiko (finanstilsynet.dk)
- Danmarks Statistik – forbrugerprisindeks og prisudvikling (dst.dk)
- Egne beregninger: formlerne og forudsætningerne er beskrevet i afsnittet »Sådan har jeg regnet«